-2.png)


过去几年,许多企业对碳管理的理解,仍主要停留在年度碳核算、第三方核查与履约清缴层面。换句话说,碳管理更多被视为一项合规工作:到了时间节点,准备资料、完成报告、配合核查,最后完成履约。
但随着全国碳市场逐步成熟,这种做法已经开始显得不够充分。
近期,全国碳市场碳排放配额价格已处于接近百元/吨的水平。对于钢铁、水泥等高排放行业而言,碳配额不再只是履约工具,而正在成为影响企业成本、利润、现金流与低碳投资决策的重要经营变量。
当碳价进入较高区间后,企业若存在5万吨、10万吨,甚至更大规模的配额缺口,对应的履约成本就可能达到数百万元至千万元级别。这已经不是环保部门内部可以单独处理的小事项,而是需要经营层、财务部门、生产部门、能源管理部门共同关注的管理议题。
也就是说,碳管理正在从“年底完成一份报告”,逐步转变为“全年管理一项资产”。
一、年度核算已经不够,月度数据管理正在成为基础能力
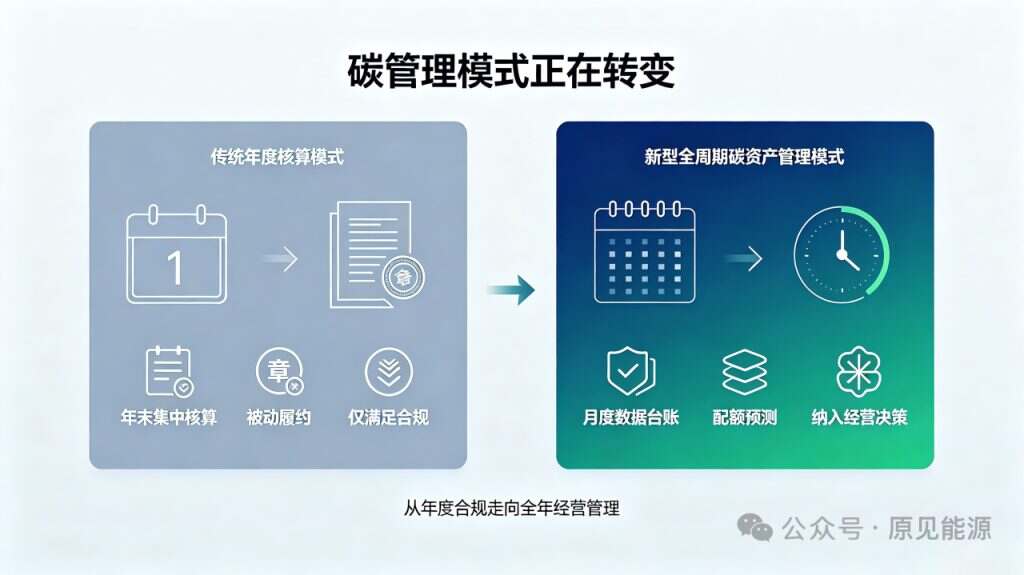
过去,部分企业习惯在年底集中整理能源消耗、产品产量、排放因子、外购电力及相关佐证材料,再完成年度碳核算与第三方核查。这种方式在碳成本较低、数据管理要求相对宽松时,尚可勉强应对。
但当前,全国碳市场对数据质量与过程管理的要求正在提高。发电、钢铁、水泥、铝冶炼等重点行业,已经逐步进入月度数据存证与精细化管理阶段。企业如果仍依赖年底集中补资料、人工汇总Excel,容易出现三个问题。
第一,数据口径不统一。
生产、能源、环保、财务等部门各自掌握不同数据,到了核查阶段才发现口径不一致。
第二,过程记录不完整。
某个月能源消耗或产品产量出现异常时,无法快速追溯原因,也难以提供完整佐证材料。
第三,缺乏提前判断能力。
企业到了年底才发现配额缺口,往往已经错过更合适的交易窗口和减排调整时机。
因此,对钢铁、水泥企业而言,真正需要建立的不是一套“年底核算机制”,而是一套能够持续运行的月度碳数据管理机制。
二、碳管理的重点,应从“核算结果”转向“经营预测”
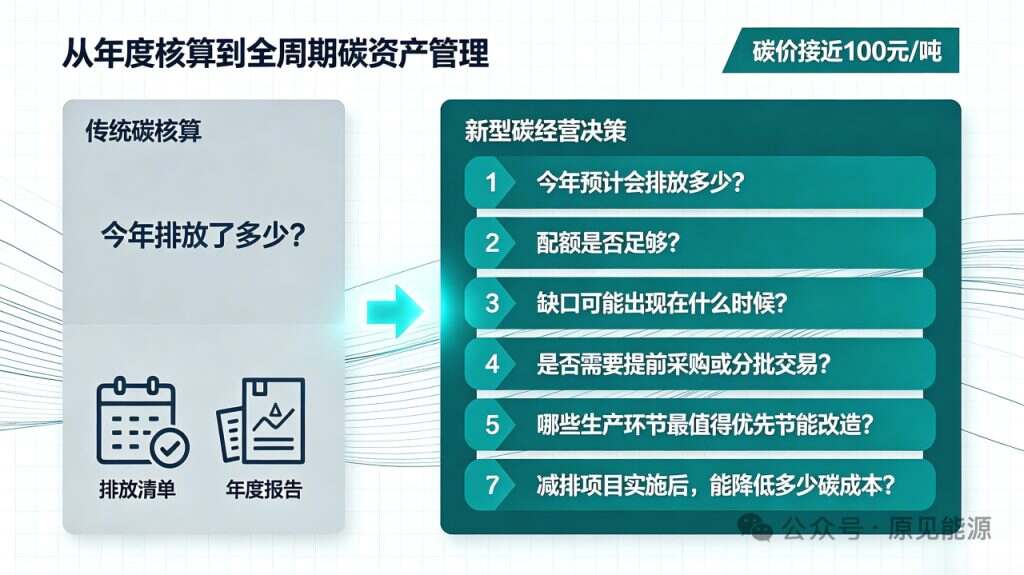
传统碳核算关注的是:今年排放了多少?
但在碳价接近100元/吨、配额管理不断精细化的背景下,企业更需要回答的是:
今年预计会排放多少?
配额是否足够?
缺口可能出现在什么时候?
是否需要提前采购或分批交易?
哪些生产环节最值得优先节能改造?
减排项目实施后,能降低多少碳成本?
这就是从“碳核算”到“碳资产管理”的转变。
对钢铁企业而言,烧结、炼铁、炼钢、轧钢等环节的能源结构与排放强度不同。如果企业只做年度总量核算,就很难判断真正的高耗能、高排放节点在哪里。相反,如果能够按月、按工序、按能源品种进行跟踪,就可以更早发现异常,更准确地判断改造优先级。
对水泥企业而言,熟料生产是排放核心,燃料替代、余热发电、粉磨系统优化、能效提升,都会影响最终排放强度与配额盈缺。如果缺少连续、可靠的数据,企业很难判断哪一项改造最有经济价值,也很难把节能项目与碳资产管理真正结合起来。
三、碳价上升后,节能改造的ROI需要重新计算
过去企业评估节能改造项目,通常主要看煤耗、电耗、蒸汽成本、设备效率和维护成本。现在,还需要把碳成本纳入投资回报测算。
举例来说,一个节能项目如果每年减少1万吨二氧化碳排放,在碳价接近100元/吨的情境下,仅碳成本改善就可能带来约百万元级别的年度价值。如果再叠加能源费用下降、设备效率提升、设备寿命延长和运维成本优化,项目的综合投资回报会比过去更具吸引力。
这对企业决策非常重要。
因为部分节能项目过去看起来回收期偏长,企业未必愿意马上投入。但当碳成本被纳入计算后,项目的真实经济价值可能会被重新评估。因此,钢铁、水泥企业在评估节能设备、余热回收、能源管理系统、能碳数据平台时,不应只看单一节能率,而应建立“能源成本 + 碳成本 + 运维成本 + 合规风险”的综合ROI模型。
这也是未来节能降碳项目能否获得管理层支持的关键。
四、企业现在应优先建立三项能力
面对碳市场日趋成熟,重点控排企业可以先从三个方面着手。
第一,建立月度碳数据台账。
企业应按月归集能源消耗、产品产量、排放因子、外购电力、重点工序运行数据及佐证材料,减少年底集中整理的压力。月度数据越规范,年度核查越主动。
第二,建立配额盈缺预测机制。
企业至少应按季度预测全年排放量与配额缺口,并结合碳价走势,形成交易、履约与减排安排。碳资产管理的价值,正在于把不确定的履约风险,提前转化为可管理的经营计划。
第三,将节能改造纳入碳资产管理。
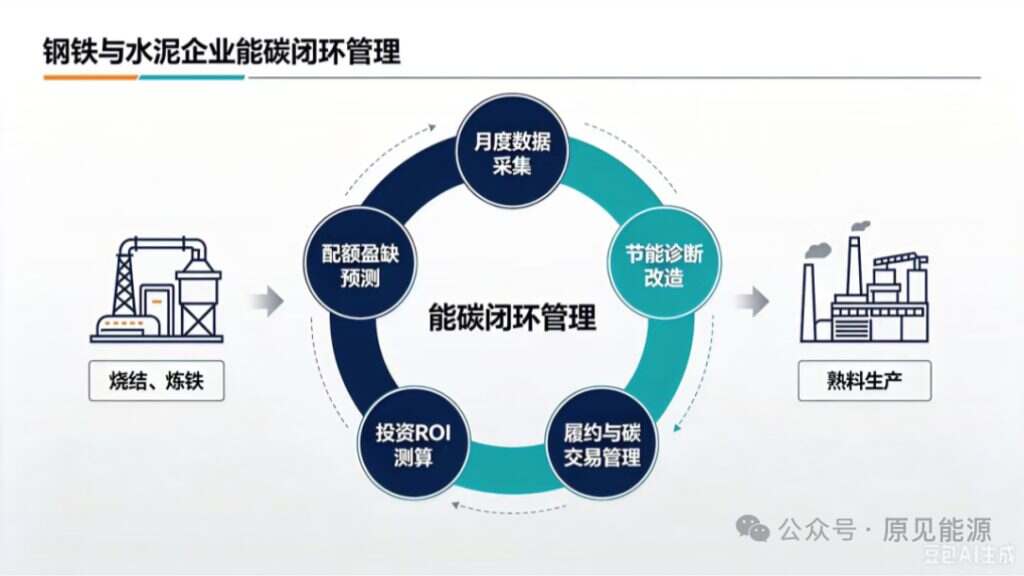
节能设备、余热回收、能源管理系统、能碳数据平台,不应被看成彼此独立的采购项目,而应纳入企业整体碳资产管理方案。只有形成“数据采集—排放预测—节能诊断—项目改造—履约管理”的闭环,企业才能真正把政策压力转化为经营收益。
结语
碳价逼近100元/吨,意味着碳管理正在从合规工作走向经营管理。
对钢铁、水泥等重点控排企业而言,未来的竞争力不仅取决于能否完成年度核算,更取决于能否建立持续、准确、可追溯的数据体系,并将碳成本纳入生产经营与投资决策。
真正成熟的碳管理,应做到:月度有数据,季度有预测,年度有策略,项目有回报,履约有主动权。碳市场正在进入更加精细化的发展阶段。越早建立系统化碳资产管理能力的企业,越有机会在未来的碳价波动、配额约束与绿色贸易规则中掌握主动权。