-2.png)


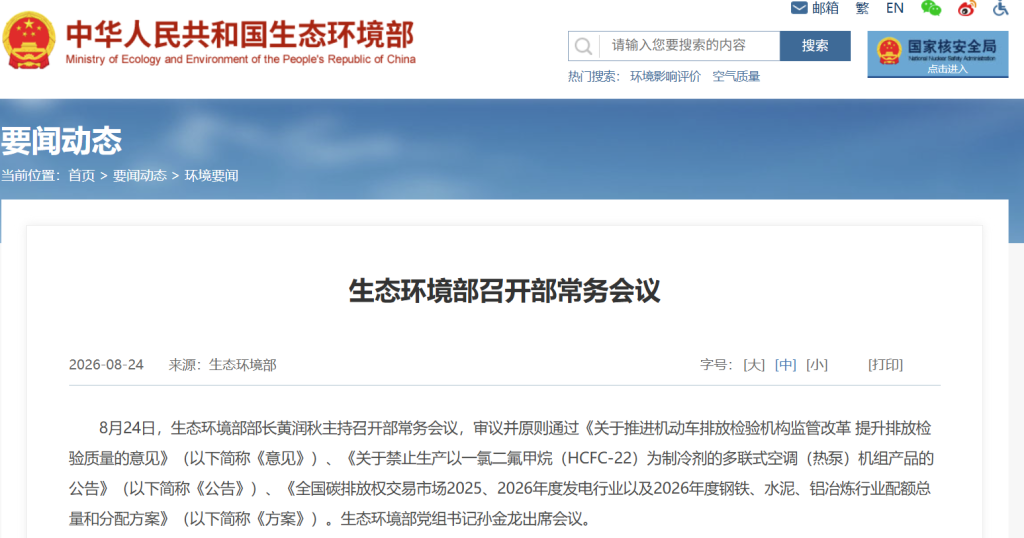
8月24日,生态环境部召开部常务会议,审议并原则通过《全国碳排放权交易市场2025、2026年度发电行业以及2026年度钢铁、水泥、铝冶炼行业配额总量和分配方案》(以下简称《方案》)。这份文件是全国碳市场扩围后,发电、钢铁、水泥、铝冶炼四个行业配额管理的重要制度安排,也标志着全国碳市场正在从行业纳入、规则适应,进一步走向配额约束和精细化管理。
根据生态环境部此前公开征求意见的说明,《方案》编制的主要目的,是切实做好发电、钢铁、水泥、铝冶炼行业配额分配工作,进一步发挥市场机制对控制温室气体排放、降低全社会减排成本的重要作用。征求意见稿于7月公开发布,意见反馈截止时间为8月5日。
从覆盖范围看,《方案》同时涉及2025、2026年度发电行业,以及2026年度钢铁、水泥、铝冶炼行业。也就是说,发电行业仍是全国碳市场的基础板块,而钢铁、水泥、铝冶炼行业则在扩围后进入更实质性的配额分配阶段。此前相关工作方案已经明确,钢铁、水泥、铝冶炼行业重点排放单位需要按年度向省级生态环境主管部门足额清缴碳排放配额,并通过全国碳排放权交易系统开展集中统一交易。
从分配思路看,钢铁、水泥、铝冶炼行业在启动实施阶段,主要基于碳排放强度控制思路实施配额分配。公开文件显示,2024年度配额分配量与经核查的实际碳排放量相等,2025年度和2026年度则基于碳排放强度控制思路进行分配;在深化完善阶段,将对标行业先进水平优化配额分配方法,推动单位产品产量或产出碳排放强度不断下降。
这一安排的重点在于:企业不能只关注总排放量,还需要关注单位产品排放水平。对于钢铁企业,烧结、炼铁、炼钢、轧钢等环节的能源结构和排放强度,将影响企业整体碳效表现;对于水泥企业,熟料生产、燃料结构、余热利用和单位熟料排放强度,将成为后续碳管理中的关键指标。
从政策导向看,配额分配将逐步体现“先进受益、落后承压”的原则。生态环境部相关解读曾指出,基于碳排放强度控制的免费配额分配框架,可以通过科学设定行业基准,使单位产品碳排放越低的企业,其配额盈余率越高,从而形成明确的减排激励机制。
这意味着,全国碳市场的作用不只是要求企业完成年度履约,更是通过配额分配机制,引导企业持续降低单位产品碳排放。对钢铁、水泥企业而言,碳管理将不再只是年度核算、报告填报和核查清缴,而需要进一步延伸到月度数据管理、配额盈缺预测、工序碳效分析和节能降碳改造。
《方案》的通过,也提醒企业应更重视数据基础。配额分配离不开真实、准确、可核查的排放数据。企业若仍主要依赖年底集中整理资料,可能难以及时判断配额盈缺,也不利于识别高排放工序和节能改造重点。未来,更稳妥的做法是建立持续性的能源与碳排放数据台账,将生产、能源、设备和碳管理数据统一起来。
总体来看,《方案》的意义不在于短期内增加企业负担,而在于推动全国碳市场进入更加规范、更加精细的运行阶段。对于钢铁、水泥、铝冶炼等重点行业,未来竞争力不仅体现在产能规模和成本控制上,也将体现在能效水平、碳效水平和数据管理能力上。
配额分配开始真正拉开差距之后,企业碳管理也应从“完成年度核算”走向“支撑经营决策”。越早建立可靠数据体系、碳效对标机制和节能降碳路径的企业,越有可能在未来的配额约束、碳价波动和绿色低碳竞争中掌握主动权。