-2.png)


绿电直连:正在改写企业的电费与碳账本的一条电线
宁夏中卫,一座50万千瓦的光伏电站,2026年5月投产。它发的电没有进大电网,而是通过一条专用线路直接送进数据中心——到户电价0.36元/千瓦时,约为东部沿海电价的一半。据公开报道,中国移动算力团队测算,仅这一个项目,每年可为企业节省约1亿元电费。
这并非个案。2026年5月,国家发展改革委、国家能源局印发《关于有序推动多用户绿电直连发展有关事项的通知》(发改能源〔2026〕688号),把绿电直连从单用户扩展到多用户,工业园区、零碳园区都能搭线用绿电。
这篇文章想讲清楚三件事:绿电直连到底是什么,政策是怎么一步步打开的,企业该怎么算这笔账——既算成本账,也算碳账。
01 先搞清楚概念:什么是绿电直连
用一句话说:新能源电站(风电、光伏、生物质发电)不通过公共电网中转,用一条专用线路和变电设施,直接把电送给旁边一家或多家企业。
但它不等于三样东西。不等于屋顶分布式光伏自发自用——那通常规模小、只覆盖单个厂区;不等于绿电交易——绿电交易走的仍是电网物理通道,靠绿证来认证绿电属性,而直连是物理上的专线直供;更不等于违法私拉电线——它有明确政策依据、计量结算方式、责任界面和安全监管要求。
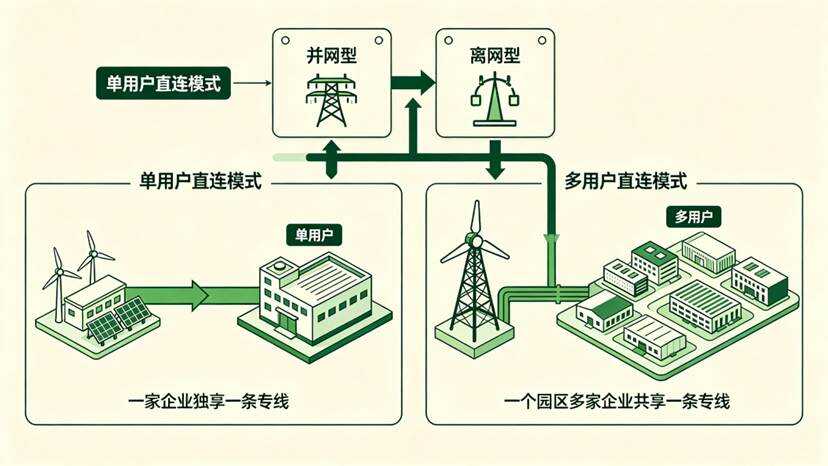
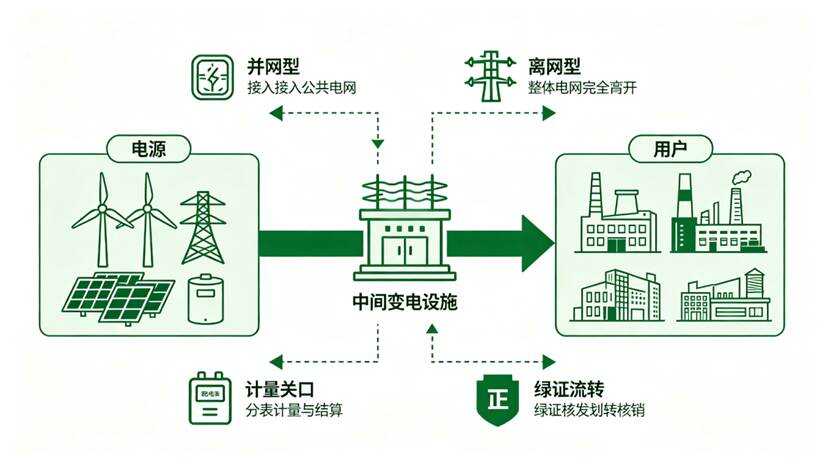
理解它的关键,是把发电厂在你隔壁从地理上的巧合,变成制度上的安排。2025年的650号文只允许一家企业独享一条专线;2026年的688号文把范围扩大到多家不同法人实体共享(不含居民和农业用户),并分为并网型(整体接入公共电网、有清晰责任界面)和离网型(完全不接电网)两类。
02 政策演进:三份文件打开一扇门
绿电直连从破冰到推开,靠的是三份文件。
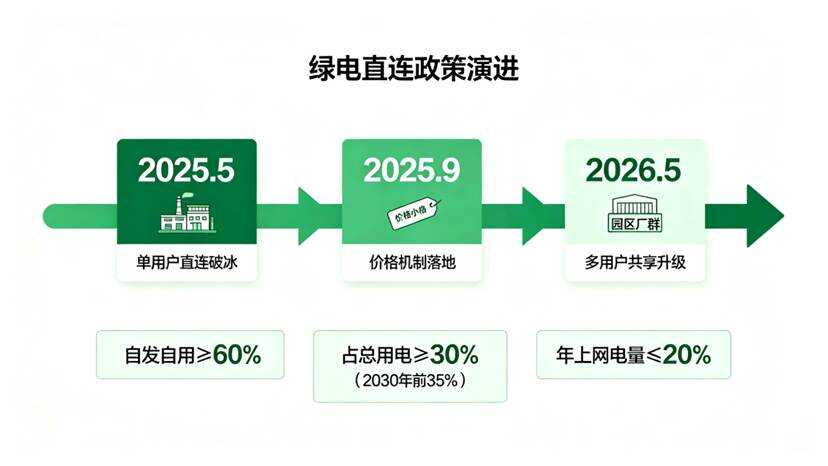
第一份,2025年5月,发改能源〔2025〕650号《关于有序推动绿电直连发展有关事项的通知》。这是国内绿电直连的第一份顶层文件,允许新能源电站拉专线直接给一家企业供电,并定下两条硬规矩:一是以荷定源——年自发自用电量占总可用发电量的比例不低于60%,占总用电量的比例不低于30%,先有负荷、再配电源;二是项目不得由电网企业代理购电,同时要合理缴纳输配电费、系统运行费、政策性交叉补贴、政府性基金及附加。
第二份,2025年9月,发改价格〔2025〕1192号《关于完善价格机制促进新能源发电就近消纳的通知》。它把账算清楚了:就近消纳项目按容量(需量)缴纳输配电费,下网电量不再缴纳系统备用费和输配环节的电量电费,按照谁受益、谁负担的原则公平承担稳定供应保障费用——这让直连项目的成本结构变得可预期。
第三份,2026年5月,发改能源〔2026〕688号《关于有序推动多用户绿电直连发展有关事项的通知》。绿电直连从单用户升级到多用户:工业园区、零碳园区、增量配电网的全部或部分负荷可就近接入新能源;有绿电消费需求的企业(包括重点用能和碳排放企业、有降碳需求的出口外向型企业)可组团开展;优先支持算力设施、绿色氢氨醇等新兴产业;并建立小时级绿电溯源和绿证核发、划转、核销的闭环。
三份文件的逻辑是一条线:先解决能不能建(650号文),再解决钱怎么算(1192号文),最后解决绿电怎么认、谁能一起用(688号文)。
03 机制拆解:一条专线怎么运转起来
要理解绿电直连,不用记太多术语,记住四个环节就够了。
谁来做?项目要有一个主责单位,原则上由电源方与负荷方合资组建,也可以由一方单独投资;园区模式可由园区管委会或第三方机构组建(公共电网企业除外)。专线、变电设施、储能和运营平台,原则上都由主责单位投资建设——这是绿电直连的第一笔大投入。
怎么算电?以荷定源是总原则:先有确定的用电负荷,再配套建设新能源电源。三条硬比例:年自发自用电量占总可用发电量不低于60%;占总用电量不低于30%(2030年前提高到35%);并网型项目年上网电量原则上不超过总可用发电量的20%。简单说,政策要求项目自己吃掉大部分电,而不是借直连名义把电倒卖给电网。
怎么收费?并网型项目要公平承担输配电费、系统运行费、政策性交叉补贴,并按规定缴纳政府性基金及附加;但按容量缴纳输配电费后,下网电量不再缴纳系统备用费和输配环节电量电费。项目不得由电网企业代理购电,作为整体参与电力市场交易,初期以报量不报价方式进入电力现货市场。
怎么溯源?项目内部分表计量,按每个时段用电量占比确定各用户的自发自用电量,实现小时级的新能源发用电匹配;绿证按自发自用电量核发、划转、核销。这意味着企业用的每一度直连绿电,都可以追溯到具体的发电时刻和机组。
04 成本账:企业到底能省多少钱
直连省钱,逻辑上是四件事叠加:新能源发电度电成本已经低于煤电;就近直供省掉了远距离输配环节;按容量缴纳输配电费,用电量越大、单位分摊越低;不经电网代理购电,少一层中间加价。但省多少,要看真实项目。
几个已公开的案例,可以当参考系:
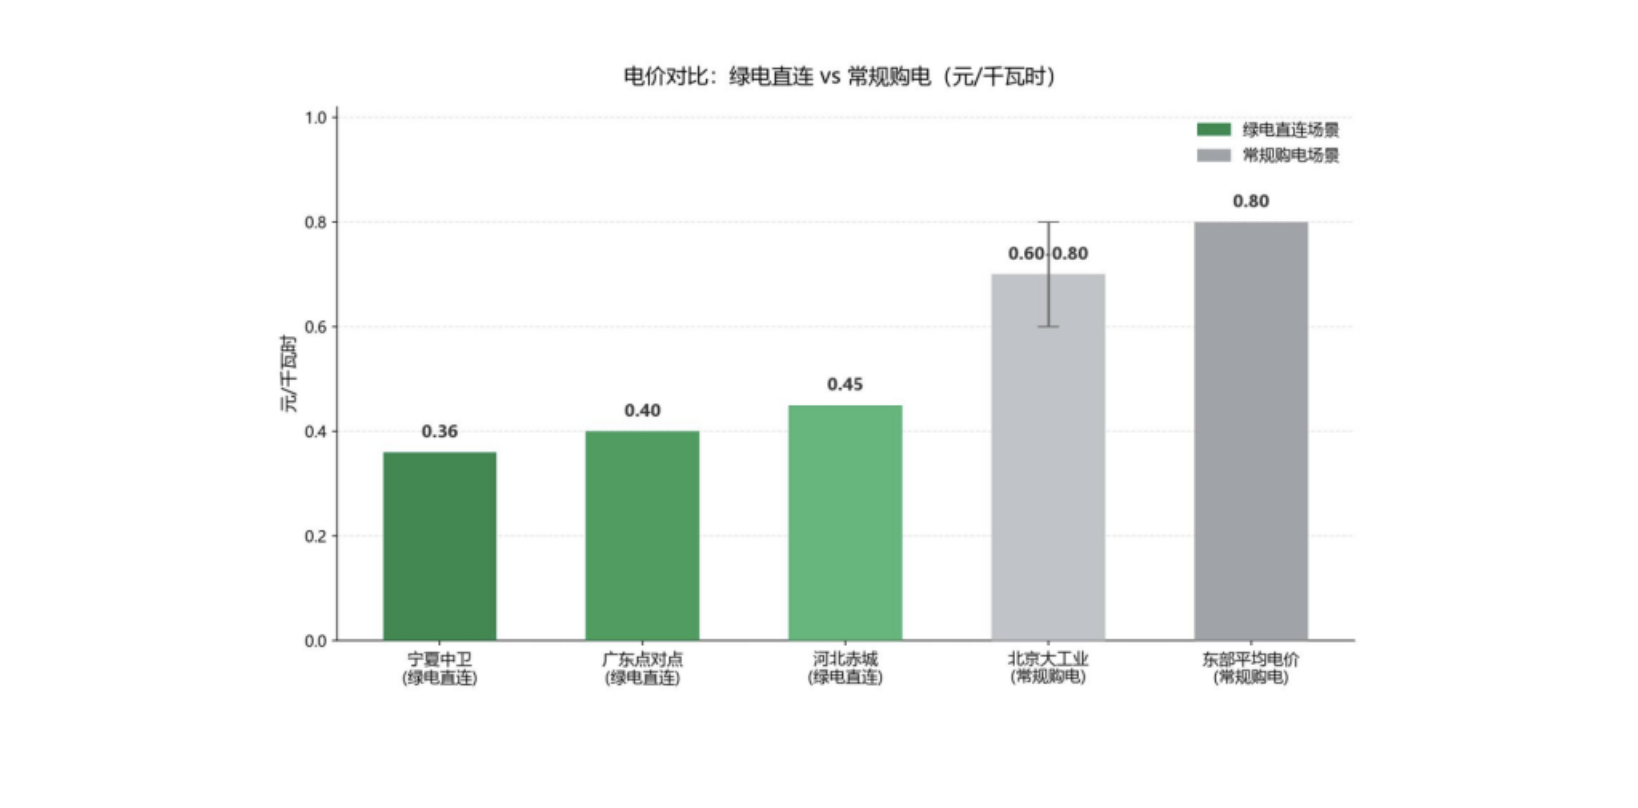
宁夏中卫,大唐50万千瓦光伏算电协同项目(2026年5月投运):绿电直供到户电价0.36元/千瓦时,约为东部沿海平均电价的45%,据公开报道测算每年可节省约1亿元电费。
广东首单跨省绿电点对点交易(2026年5月):9家数据中心购得1745万千瓦时绿电,落地价约0.40元/度,比省内同类交易每度便宜近0.13元。
甘肃庆阳算电协同园区:园区55%用电由本地风光直供,2026年1至5月累计为入驻企业节约用电成本1300余万元,全年降本规模预计突破3000万元。
河北赤城算力基地:测算综合电价可控制在0.45元/千瓦时以下,远期有望降至0.39至0.43元,而北京核心区大工业电价在0.6至0.8元区间。
新疆神火煤电电解铝车间:电力成本占电解铝成本超过30%,稳定直供绿电直接拉低综合用电成本,绿电铝产品在国际市场获得溢价。
但要提醒一句:省钱的账不能只算电价。专线、变电设施、储能是实打实的资本开支;输配电费、系统运行费、交叉补贴一样不少;负荷曲线必须和电源出力匹配,否则要么弃电、要么补购。成本账要放在项目全生命周期里算。
05 碳账本:绿电直连如何影响节能降碳工作
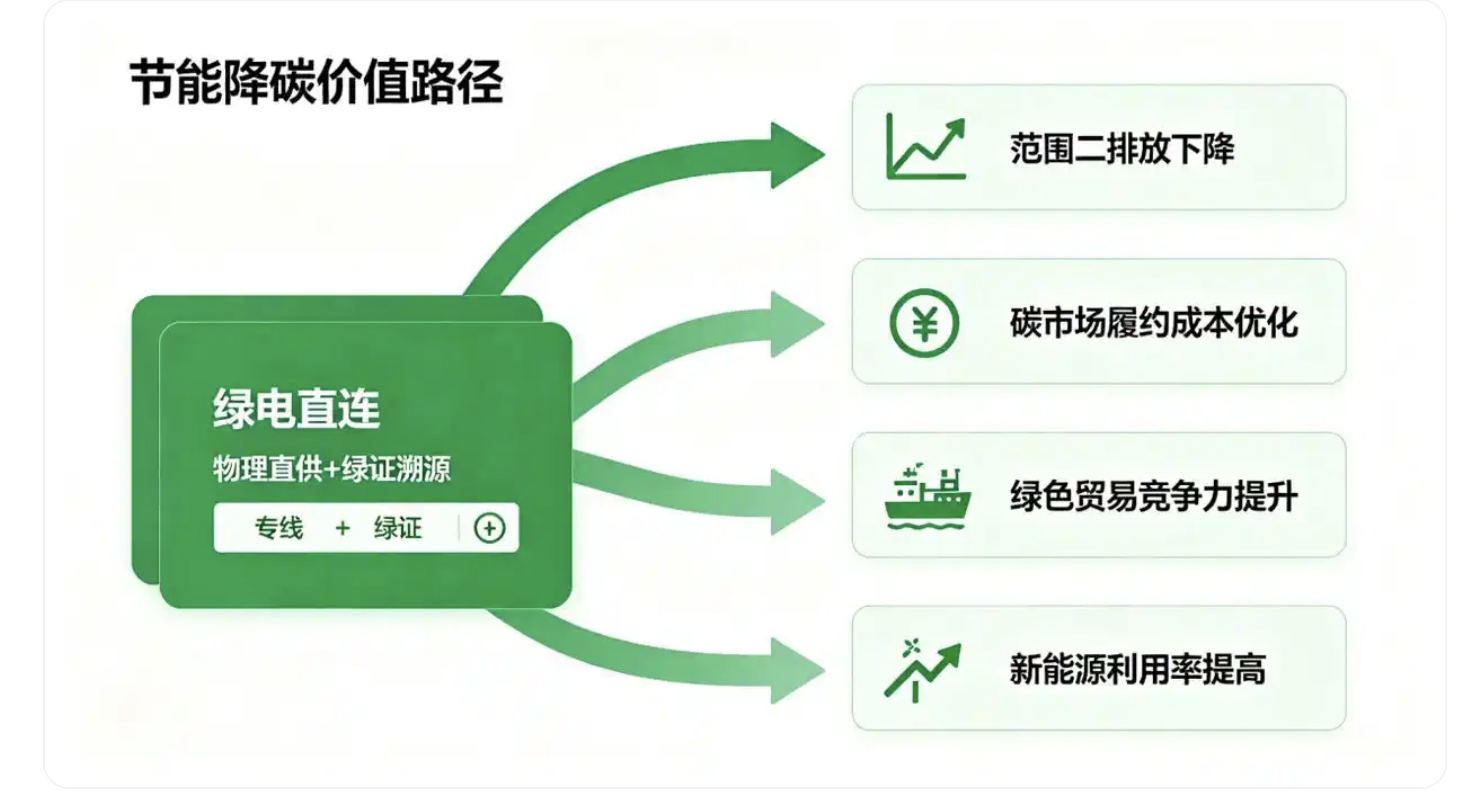
如果成本账解决的是要不要做,碳账本解决的是做了以后值不值。绿电直连对节能降碳的意义,可以拆成四条线。
第一,范围二排放可以归零。企业外购电力产生的间接排放(范围二),是很多制造业企业碳排放的大头。直连绿电在物理上由新能源直接供给,配合小时级溯源,企业用电的碳排放核算可以明确下降,甚至趋近于零。
第二,碳核算和碳市场有了抓手。对纳入全国碳市场或地方碳市场的重点排放单位,电力间接排放的核算是履约的基础;直连项目自带分表计量和绿证闭环,数据可审计、可追溯,避免了外购绿电凭证难追溯的争议。
第三,应对国际绿色贸易壁垒。688号文点名支持的主体,正是有降碳需求的出口外向型企业及其上下游。欧盟碳边境调节机制(CBAM)、电池法案、RE100倡议、科学碳目标(SBTi)等,都在提高对绿电消费比例和可追溯性的要求。物理直供+绿证,是目前最硬核的绿色电力证明。
第四,提升新能源利用效率。直连项目要配储能、做源荷协同调节,新能源弃电不纳入利用率统计,把原本可能弃掉的风光电力就地转化为企业产值,同时减少对大电网调峰的压力。
06 三个常见误区,先排除
误区一:绿电直连等于零成本用电。这个说法错在只看到电价便宜,没看到完整账单。直连项目要承担输配电费、系统运行费、政策性交叉补贴,缴纳政府性基金及附加;还要投入专线、变电设施和储能。省的是中间环节和市场化价差,不是白用电。
误区二:绿电直连就是自己拉根线。拉线只是表象,合规才是内核。项目要纳入省级新能源发电开发建设方案,要设立主责单位,要安装双向分时计量装置,要接受调度统一管理,要明确安全责任并报备。绕越计量装置用电是明令禁止的违法违规行为。
误区三:有绿证就够了,直连没必要。绿证解决的是环境权益的认证问题,直连解决的是物理供电和降本问题,两者不是替代关系。直连项目自带绿证核发,同时叠加了省钱和可溯源两个效果;对电费敏感、碳账敏感的行业,直连的吸引力明显更大。
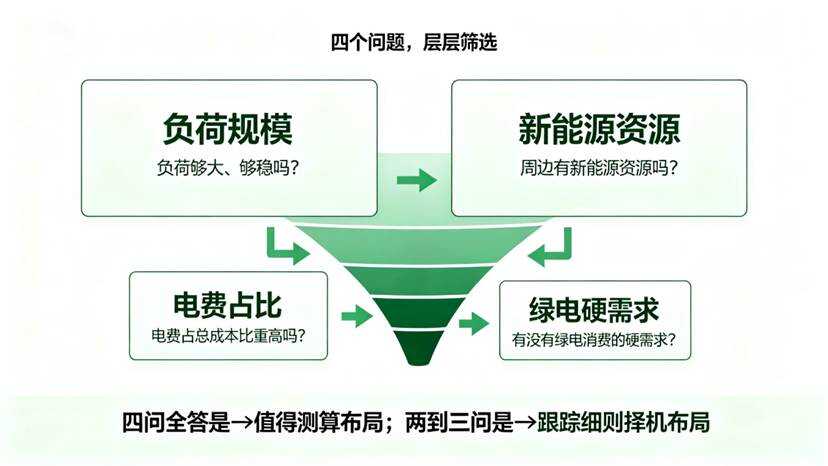
07 判断框架:企业要不要上车,问四个问题
第一问:负荷够大、够稳吗?自发自用比例红线摆在那里(占总用电量不低于30%,2030年前35%),用电曲线和电源出力不匹配的项目,要么弃电、要么多花钱买电,经济账会很难看。
第二问:周边有新能源资源吗?直连的核心是就近,风电光伏资源禀赋、可用土地、电网接入条件,决定了项目有没有物理基础。
第三问:电费占总成本比重高吗?数据中心电力成本占运营总成本约60%至70%,电解铝超过30%——比重越高,直连的降本弹性越大。
第四问:有没有绿电消费的硬需求?出口认证、碳市场履约、ESG评级、大客户供应链要求,都会把绿电从加分项变成必选项。
四个问题都答是,值得认真做测算和前期论证;答两到三个是,可以跟踪各省实施细则,择机布局;一个都不占,先观望不迟。
08边界与观察点
目前能确定的是,政策已经把路铺开:从单用户到多用户,从能不能建到钱怎么算、绿电怎么认,都有了制度框架。但真正落地,还要看几件事:各省实施细则(就近消纳距离、上网电量比例、退出机制如何细化)、电网接入的实际效率、专线投资回报周期,以及电力现货市场对直连项目的定价。
结语
对大多数企业来说,绿电直连不是明天就能用上的模式,而是值得放进三到五年能源战略规划里的选项。它省的是钱,算的是碳,赌的是新能源消纳和电力市场化改革的方向。
当一度电既能省钱、又能减碳、还能变成出口的绿色通行证时,企业的能源选择就不再只是采购问题,而是战略问题。