-2.png)


更新日期:2026年10月5日
2026年1月1日起,欧盟碳边境调节机制(CBAM)进入正式期。对于纳入范围的进口货物,欧盟授权CBAM申报人须履行年度申报及证书清缴等义务;中国生产商和贸易商的重点工作,是向其提供符合适用规则、可追溯的生产与排放资料。2026年度首次申报和清缴截止日为2027年9月30日。
与此同时,中国、巴西与欧盟共同推动的碳排放权交易市场开放联盟已启动合作。企业可以关注政策交流与能力建设进展,但具体CBAM义务仍须依据现行欧盟法规判断。本文按“规则、痛点、流程、联盟机遇”梳理出口企业需要核实的关键事项。
一、2026年欧盟CBAM政策核心
1. 先核对产品编码和进口条件,再判断是否适用
现行CBAM覆盖法规附件I列明的水泥、钢铁、铝、化肥、电力和氢等商品,包括部分下游制品。判定依据是欧盟组合命名法(CN)编码及具体商品描述,不能仅凭行业名称或中文品名判断。
对于适用质量门槛的水泥、化肥、钢铁和铝商品,同一进口商在一个日历年内进口的相关商品累计净重不超过50吨,可适用小额进口豁免,并须在相关海关申报中声明。该门槛按进口商全年、相关CN编码合计计算,不按中国供应商、单笔订单或单一品类分别计算。一旦全年累计超过门槛,义务涉及该年度全部相关进口货物,而非仅超出50吨的部分。电力和氢不适用这一50吨豁免。
欧盟委员会2025年12月提出的扩围提案,拟自2028年起纳入180项钢铁和铝密集型下游产品。截至本文更新日,该事项仍处于立法程序,不能写成2026年已实施的范围扩容,更不能据此认定所有工业制成品或中小制造企业均已纳入。
依据:CBAM法规第2a条、附件I及附件VII;欧委会现行法规与扩围提案;欧洲议会2026年9月15日程序记录。
2. 正式期实行年度申报,法定义务主体在欧盟端
承担申报及证书清缴义务的是授权CBAM申报人,通常为欧盟进口商或符合条件的间接海关代表。中国工厂负责准备生产装置、工艺、产量、能源与相关前体材料等资料;贸易商负责协调数据流转。委托咨询机构或其他人员协助,不转移授权申报人的法定责任。
2026年进口货物适用正式期年度申报制度,首次年度CBAM申报及对应证书清缴均应于2027年9月30日前完成。过渡期的季度报告要求不能继续套用于2026年进口货物。中国企业可以按月或季度整理台账,作为内部管理安排。
3. 证书价格随EU ETS变化,成本须结合调整规则测算
CBAM证书价格与欧盟碳排放交易体系(EU ETS)配额拍卖价格挂钩。2026年进口货物对应其进口季度的证书价格;自2027年起,常规证书价格按周计算。证书从2027年2月1日起销售,2026年形成的义务不会因购买时间在2027年而消失。具体价格应查询欧委会证书价格页面,不宜将某一季度价格当作全年固定价格。
实际应清缴数量还须考虑EU ETS免费配额对应的调整,以及符合条件的第三国已支付碳价扣减。因此,不能简单用“全部隐含排放×某一季度碳价”作为最终成本,也不能把免费配额逐步退出的比例直接当作所有产品统一适用的缴费比例。免费配额调整涉及商品、生产路线、相关基准及前体材料等因素;电力的免费配额调整为零。
依据:CBAM法规第9、20、21、31条;免费配额调整实施条例(EU)2025/2620。
4. 正式期仍可使用默认值,实际值须满足核查要求
对电力以外的商品,现行规则允许按实际排放或适用的欧盟默认值确定隐含排放,并非“2026年起所有货物一律只能使用实际值”。进口电力及商品生产用电的实际排放使用条件另有规定,须分别核实。
采用实际值时,相关实际排放须由具备对应CBAM认可范围的独立核查机构核查。默认值本身不需要同样的实际排放核查,但必须正确选择原产国、CN编码、适用年度和相应参数。欧盟已于2026年7月修正默认值附件,使用时应核对修正后的有效版本及适用加成,不能直接沿用过渡期数值。
默认值可能增加部分企业的证书成本,但不能概括为必然高于每家工厂实际值,更不能承诺采用实际值一定节省固定比例。应把排放数据、核查支出、免费配额调整和碳价扣减条件一并比较。
依据:CBAM法规第7、8条;欧委会核查说明;默认值修正条例(EU)2026/1740。
二、开放联盟:关注合作进展,避免把愿景当成现行规则
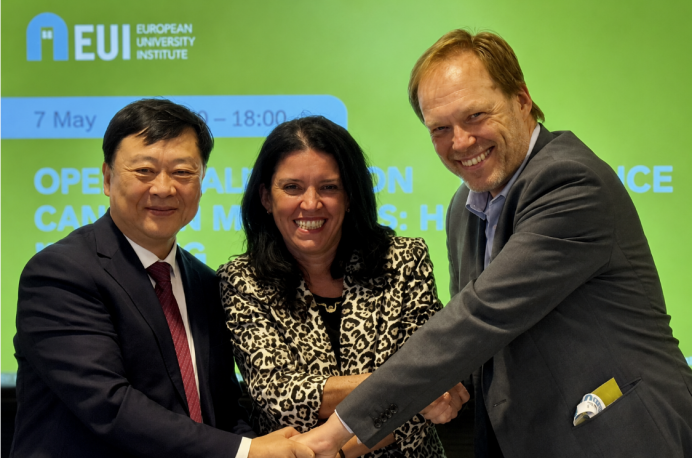
2026年5月7日,中国、巴西与欧盟在意大利佛罗伦萨正式启动碳排放权交易市场开放联盟。同年9月14日,联盟在武汉举行高层会议,通过《工作计划》和《秘书处工作规则》,推进碳市场政策交流、监测报告与核查(MRV)、碳核算及高质量碳信用等领域的合作。
联盟工作以自愿合作和技术交流为基础,工作计划不对成员创设法律约束义务。这些进展不能作为“联盟已统一认可核查机构”“中欧已建立统一CBAM产品清单”或“中欧碳配额已经互认”的依据。企业也不能因参与联盟相关活动,就直接取得CBAM豁免、数据认可或证书减免。
对出口企业而言,可关注的方向是技术交流、人员培训与政策协调。当前的核算方法、核查机构资格及已支付碳价扣减,仍须分别按照适用CBAM法规核实。
来源:欧委会联盟启动公告;生态环境部武汉会议通稿;联盟工作计划。
三、企业准备CBAM数据的五类常见风险
以下按法规要求归纳数据准备中的风险点,不作为具体企业案例或成本统计。
1. 供应链数据缺失,前体材料信息难以衔接
部分复杂商品需要计入规定范围内前体材料的隐含排放。只掌握本厂加工能耗,可能不足以完成核算。应尽早确认哪些上游材料属于适用方法要求的前体,向供应商索取所需资料,并对缺失数据按规则处理。
2. 将CBAM核算与通用产品碳足迹混用
CBAM按规定的生产过程边界、温室气体和前体材料核算隐含排放,不等同于从原料获取到运输、使用和报废的通用全生命周期评价。已有ISO 14067等产品碳足迹报告可以提供部分基础资料,但不能未经边界及方法核对直接代替CBAM数据。
3. 默认值、实际值和基准值选用错误
欧盟默认排放值、实际排放数据和免费配额调整基准承担不同作用。不能把行业平均值直接当成工厂实际值,也不能用任意国内数据库数值替代法规指定数据。采用实际值前,应确认资料是否足以支持核查。
4. 工厂、贸易商和进口商责任约定不清
欧盟端承担申报义务,并不意味着中国供应链无需准备资料。建议在业务协议中明确数据范围、报告年度、交付时间、核查配合、保密及纠错安排,同时避免将咨询服务误写成独立核查或监管批准。
5. 低估资料整理与独立核查所需时间
实际值核查通常涉及监测计划、生产装置、计算方法和原始凭证。应核验机构的CBAM认可资格及业务范围,并提前安排。现场访问、虚拟访问或豁免须符合适用条件,不能仅凭一份通用认证或咨询报告认定满足要求,也不能保证一定通过核查。
参考:欧委会非欧盟生产商快速指南;核查原则实施条例(EU)2025/2546。
四、CBAM数据准备与申报协作:八个步骤
第一步:确认商品范围、原产地及进口条件
与欧盟进口商核对CN编码、商品描述、非优惠原产地及适用海关程序,再逐项核对附件I和豁免条件。适用50吨门槛时,由进口商跟踪全年累计进口量;尚处提案阶段的扩围商品单独关注,不提前当作现行义务。
第二步:明确各方角色和年度时间表
确认授权CBAM申报人及其授权状态,约定工厂、贸易商、咨询方和核查机构各自交付内容。围绕2027年9月30日首次申报及清缴截止日倒排资料准备、核查和问题整改时间,不将截止日当作开始收集数据的时间。
第三步:确定生产边界和适用核算方法
按适用方法识别生产装置、生产路线、产量、排放源及相关前体。现行附件II所列钢铁、铝、氢商品仅计入直接排放;水泥、化肥相关商品还须计入适用的间接排放。电力商品有单独规则,应按具体CN编码与法规附件核对。
CBAM直接排放包括生产过程排放,以及生产过程消耗的供热、供冷所产生的相关排放,不因热量在厂外生产就自动归入间接排放。CBAM间接排放指生产所用电力的发电排放。前体材料的隐含排放按适用规则纳入,不能只统计本厂燃料,也不能任意扩展为全生命周期边界。
第四步:建立监测计划和可追溯台账
按需要整理燃料与原材料数量、检测或计算参数、计量记录、产量、工艺流程、热量和电力分配、前体来源等资料,并保留计算版本及修订记录。缺失数据必须按适用方法处理和说明,不能为降低结果而自行选择替代数值。
授权申报人须将法规要求的核算资料及核查报告保存至提交或应提交CBAM申报之年后第四年年底。例如,2027年提交的2026年度申报,相关记录应保留至2031年年底。在CBAM登记系统注册的第三国装置运营者另有核查后保存四年等要求。工厂与贸易商应据各自适用义务及合同要求安排保存期限,不能一律按出货日起四年理解。
第五步:使用适用版本的报告和沟通模板
从欧委会正式渠道获取与正式期相符的模板及说明,先核对版本、报告年度、装置信息、单位和参数。按模板说明填写,保留公式和结构,复核产量、能耗、前体数量及排放分配逻辑。生产商向客户提供的沟通资料,不等于已由授权申报人完成法定CBAM申报。
第六步:完成实际值核查,或正确采用默认值
采用实际值的,应安排具备相应CBAM认可范围的独立机构核查,并处理发现的问题;具体访问方式按核查规则判断。采用默认值的,应核对现行法定版本、商品与国家对应关系及适用加成。比较两种路径时,应考虑资料完整性、核查成本和对应免费配额调整,不能预设实际值一定更低。
第七步:核实免费配额调整和第三国碳价资料
向欧盟申报人提供测算所需的生产路线、前体和相关参数。拟按实际已付碳价申请扣减时,应证明该碳价对应申报的隐含排放、已经有效支付,并考虑可获得的返还或其他补偿;有关文件还须按法规要求由独立人员证明。
采用默认排放值时,碳价扣减只能依据符合条件的年度默认碳价。法规允许欧委会自2027年起确定并提供相关第三国年度默认碳价,不能提前假定某国已有可直接使用的数值。持有中国碳配额、购买自愿碳信用或参与联盟活动,本身均不足以证明可抵减CBAM证书义务。
第八步:由授权申报人完成年度申报和证书清缴
授权申报人通过CBAM登记系统申报2026年度进口数量、隐含排放及应清缴证书数量,并于2027年9月30日前完成首次申报与清缴。中国供应链按约定提供资料、回应核查问题并跟踪更正。
自2027年起,另有按法规计算的季度末证书最低持有量要求:原则上须覆盖当年累计进口相关隐含排放的至少50%,计算时适用法定口径并考虑免费配额调整;超过质量门槛后的履行时间另有规定。这是证书账户管理要求,不是恢复过渡期季度报告制度。
流程依据:CBAM法规第6至10条及第22条;排放核算方法实施条例(EU)2025/2547;欧委会正式期指南、默认值与基准值入口。
五、总结:把规则判断落实到数据与协作
2026年CBAM准备工作的重点,是核对适用范围、厘清欧盟申报人与中国供应链的责任、建立符合规定边界的数据,并选择具备依据的实际值或默认值路径。证书成本应结合价格、免费配额调整和依法可用的碳价扣减测算。
开放联盟为政策交流与能力建设提供了合作渠道,相关成果是否改变企业义务,仍应查看后续正式规则。对企业而言,可追溯台账、明确的协作安排和持续的数据质量管理,是当前可以着手落实的工作。
本文为截至2026年10月5日的政策信息整理,不替代针对具体商品、进口安排或申报事项的专业判断。实际办理应以当时有效的欧盟法规、官方指南及主管机关要求为准。